


MyCredo - Mobile Banking
4,31.18K მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 2.10.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 500 000+
- დეველოპერი
- JSC Credo Bank
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
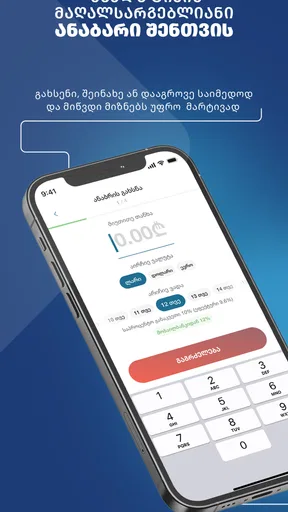
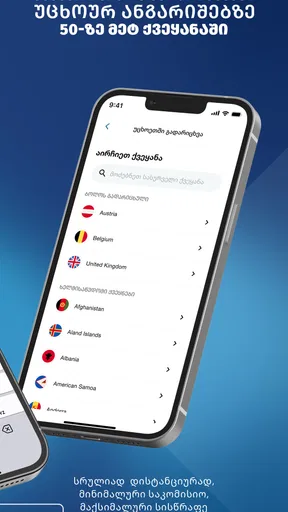
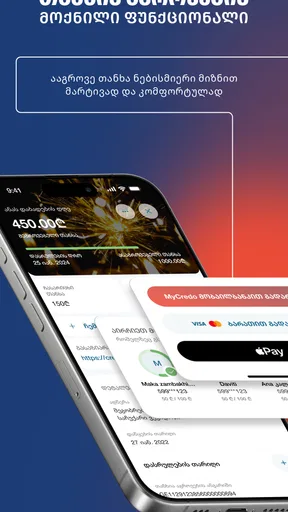
 ანალიზის ავტორი AppCompare
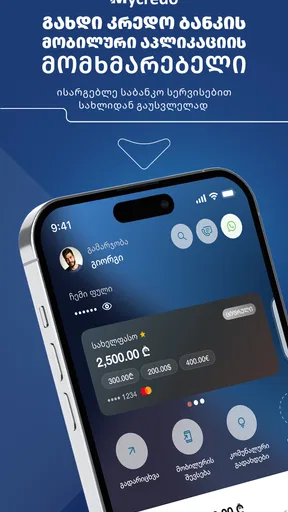
საბანკო აპლიკაციას ყველაზე მეტად მაშინ ვაფასებ, როცა ის ყოველდღიურ პატარა საქმეებს ზედმეტი ფიქრის გარეშე აგვარებს. MyCredo - Mobile Banking სწორედ ამ კუთხით არის საინტერესო: ეს არის Credo Bank-ის ინდივიდუალური მომხმარებლისთვის შექმნილი ფინანსური აპი, რომელიც ტელეფონში ბანკთან ურთიერთობას უფრო ხელმისაწვდომს ხდის. მე მას ვუყურებ არა როგორც უბრალოდ ანგარიშის სანახავ პროგრამას, არამედ როგორც ხელსაწყოს, რომელიც განსაკუთრებით მოსახერხებელია მაშინ, როცა გადახდა, ბალანსის შემოწმება ან საბანკო საკითხის სწრაფად მოგვარება სახლიდან გასვლის გარეშე მინდა.
აპლიკაციის დეველოპერია JSC Credo Bank, ხოლო მისი გამოყენება უფასოა. Google Play-ზე მას დაახლოებით 4,3 ქულა აქვს, ოთხი ათასამდე შეფასებითა და დაახლოებით 1,2 ათასი წერილობითი მიმოხილვით. ხუთასი ათასზე მეტი ინსტალაცია აჩვენებს, რომ MyCredo უკვე ბევრ მომხმარებელს აქვს გამოცდილი. ჩემთვის ეს რიცხვები მხოლოდ პოპულარობის ნიშანი არ არის: ისინი მიანიშნებს, რომ აპს ყოველდღიურ საბანკო ჩვევებში თავის დამკვიდრება შეუძლია, თუმცა საბოლოო გადაწყვეტილება მაინც კონკრეტულ საჭიროებებზე უნდა იყოს დამოკიდებული.
როგორ მუშაობს MyCredo ოჯახურ და საერთო მოწყობილობის სცენარში
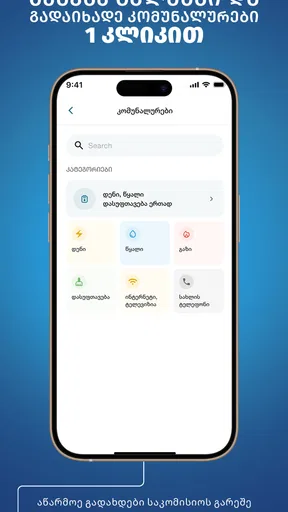
წარმოვიდგინოთ ჩვეულებრივი სახლის სიტუაცია: ოჯახის ერთ წევრს სჭირდება ანგარიშის სწრაფად შემოწმება, მეორეს კი კომუნალური ან სხვა ყოველდღიური გადასახადის მოგვარება. ასეთ დროს მობილური ბანკი მოსახერხებელია, რადგან საბანკო ფილიალში წასვლა ან კომპიუტერის ჩართვა აღარ არის აუცილებელი. MyCredo-ს ღირებულება სწორედ ამ სწრაფ წვდომაში ჩანს — ტელეფონი ხელთ გაქვს და ფინანსურ საკითხს მაშინვე ამოწმებ, როცა ეს საჭიროა.
თუმცა საერთო ტელეფონი და საერთო საბანკო ანგარიში ერთი და იგივე რამ არ არის. მე არ გირჩევდით, რომ ოჯახის წევრებმა ერთი მომხმარებლის მონაცემები ერთმანეთთან თავისუფლად გააზიარონ. აპლიკაცია ინდივიდუალური მომხმარებლისთვისაა შექმნილი, ამიტომ ანგარიშზე წვდომა კონკრეტულ ადამიანს უნდა ეკუთვნოდეს. თუ ერთ მოწყობილობას რამდენიმე ადამიანი იყენებს, აუცილებელია ყურადღება მიექცეს იმას, ვინ შედის ანგარიშში, ვინ ასრულებს მოქმედებას და ვინ ტოვებს აპს გამოყენების შემდეგ.
ამ განსხვავების გააზრება განსაკუთრებით მნიშვნელოვანია მაშინ, როცა ოჯახის წევრები ერთმანეთს ფინანსურ საქმეებში ეხმარებიან. მაგალითად, უფროს ადამიანს შეიძლება შვილმა აპლიკაციაში ნავიგაციაში დაეხმაროს, მაგრამ დახმარება არ უნდა გადაიქცეს მუდმივ, უკონტროლო წვდომად. მე ასეთ შემთხვევაში მოქმედებებს წინასწარ ვყოფდი: ანგარიშის ნახვა ერთია, გადარიცხვის ან გადახდის დადასტურება კი — სრულიად სხვა პასუხისმგებლობა.
საერთო მოწყობილობაზე მთავარი წესია: დახმარება შეიძლება იყოს ერთობლივი, მაგრამ საბანკო ავტორიზაცია პირადი უნდა დარჩეს. ეს არა მხოლოდ უსაფრთხოების საკითხია, არამედ პრაქტიკული საზღვარიცაა. თუ მოგვიანებით გაუგებრობა წარმოიშვა, გაცილებით მარტივია იმის გარკვევა, ვინ რას აკეთებდა, როცა ანგარიშზე წვდომა არ იყო ყველასთვის ერთნაირად გახსნილი.
პირველი ნაბიჯები და წვდომის საზღვრები
MyCredo-ს გამოყენების დაწყებისას მე პირველ რიგში ვამოწმებდი, რომ ტელეფონი და თავად აპლიკაცია იმ ადამიანის ხელში ყოფილიყო, ვის სახელზეც საბანკო ურთიერთობაა. ეს თითქოს მარტივი რჩევაა, მაგრამ ოჯახურ გარემოში ხშირად სწორედ აქ ჩნდება დაბნეულობა: ერთი ადამიანი აყენებს აპს, მეორე იყენებს, ხოლო შემდეგ აღარ არის ცხადი, ვისი პროფილია აქტიური.
წაიკითხეთ არჩევანის გაკეთებამდე
Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად
როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop
Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად
Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ
ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games
eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
აპლიკაციის მიმდინარე ვერსია არის 2.10.0 და ის მუშაობს Android 7.0-დან. ეს ნიშნავს, რომ მისი გამოყენება შედარებით ძველ Android მოწყობილობაზეც შეიძლება, თუ სისტემა მინიმალურ მოთხოვნას აკმაყოფილებს. ამასთან, ძველი ტელეფონი შეიძლება ნაკლებად კომფორტული იყოს ყოველდღიური საბანკო მოქმედებებისთვის, განსაკუთრებით მაშინ, თუ ეკრანი პატარაა, მოწყობილობა ნელა რეაგირებს ან განახლებების მხრივ უკვე შეზღუდულია.
ჩემი რჩევაა, დაყენებამდე გადაამოწმოთ არა მხოლოდ ოპერაციული სისტემა, არამედ თავად მოწყობილობის მდგომარეობაც. საბანკო აპისთვის სტაბილური ეკრანის დაბლოკვა, განახლებული სისტემური გარემო და სხვისთვის ტელეფონის დაუფიქრებლად არ გადაცემა უფრო მნიშვნელოვანია, ვიდრე უბრალოდ ის, რომ აპი ტექნიკურად იხსნება. MyCredo-ს მოხერხებულობა ვერ ჩაანაცვლებს მოწყობილობის სწორად დაცვას.
საერთო ტელეფონის შემთხვევაში განსაკუთრებით ფრთხილად უნდა იყოთ შენახულ მონაცემებთან. მე არ დავტოვებდი აქტიურ საბანკო სესიას მას შემდეგ, რაც სხვა ადამიანს ტელეფონს ვაწვდი. ასევე, დახმარების დროს ეკრანს მხოლოდ აუცილებელ მომენტში გავუზიარებდი და არ ვეცდებოდი, რომ ოჯახის წევრს ჩემი შესვლის მონაცემები დაემახსოვრებინა. ეს მიდგომა შესაძლოა რამდენიმე წამით მეტ დროს მოითხოვდეს, მაგრამ შემდგომი გაუგებრობის რისკს ამცირებს.
ოჯახური კოორდინაცია აპის გადატვირთვის გარეშე
MyCredo განსაკუთრებით პრაქტიკულია მაშინ, როცა ოჯახში ფინანსური საქმეები უნდა შეთანხმდეს, მაგრამ ყველას არ სჭირდება ერთი ანგარიშის მუდმივი კონტროლი. მაგალითად, ერთ ადამიანს შეუძლია შეამოწმოს, შესრულდა თუ არა გადასახადი, მეორემ კი თავად მოამზადოს თანხა ან განსაზღვროს, როდის არის მოსახერხებელი გადახდა. ამგვარი დაყოფა ამცირებს შემთხვევით მოქმედებებს და ოჯახის წევრებს ერთმანეთის ანგარიშში ზედმეტი ჩარევისგან იცავს.
მე ასეთ აპს უფრო სასარგებლოდ მივიჩნევ კოორდინაციისთვის, ვიდრე სრული ფინანსური მართვის საერთო სივრცედ. თუ ოჯახი ცდილობს ყველა ხარჯის ერთად აღრიცხვას, საერთო ბიუჯეტის დაგეგმვასა და თითოეული წევრის ხარჯების დეტალურ შედარებას, მხოლოდ მობილური ბანკი შეიძლება საკმარისი არ აღმოჩნდეს. ასეთ შემთხვევაში ცალკე ბიუჯეტის ჩანაწერი ან შეთანხმებული ცხრილი უფრო გამჭვირვალე იქნება, ხოლო MyCredo დარჩება უშუალო საბანკო მოქმედებების ინსტრუმენტად.
აქ ერთი არაჩვეულებრივი, მაგრამ სასარგებლო მიდგომა მუშაობს: ჯერ შეთანხმდით მოქმედების მიზანზე და მხოლოდ შემდეგ გახსენით აპი. მაგალითად, წინასწარ გადაწყვიტეთ, უბრალოდ ბალანსს ამოწმებთ თუ კონკრეტულ გადახდას ასრულებთ. ეს ხელს უშლის იმას, რომ საერთო საუბრის დროს ვინმემ შემთხვევით სხვა ანგარიშზე ან სხვა ოპერაციაზე გადაერთოს. ჩემი გამოცდილებით, ასეთი მცირე დისციპლინა უფრო მეტ სიმშვიდეს ქმნის, ვიდრე აპის გამოყენებისას რამდენიმე ადამიანის ერთდროული ჩარევა.
თუ ოჯახის წევრი ტექნოლოგიებში ნაკლებად დარწმუნებულია, დახმარება შეიძლება ეტაპობრივადაც მოხდეს. ჯერ აჩვენეთ, სად იწყება საჭირო მოქმედება, შემდეგ აუხსენით, რას ამოწმებთ და ბოლოს თავად მომხმარებელს მიეცით გადაწყვეტილების მიღების საშუალება. საბანკო აპის მიზანი მხოლოდ სისწრაფე არ არის; მომხმარებელმა უნდა იცოდეს, რას ადასტურებს. MyCredo ამ პროცესს ხელს უწყობს იმით, რომ საბანკო საქმე ტელეფონშია, თუმცა პასუხისმგებლობა მაინც მომხმარებელზე რჩება.
ასაკი, ნდობა და ყოველდღიური პასუხისმგებლობა
MyCredo-ს ასაკობრივი შეფასება არის 3+, მაგრამ ეს არ ნიშნავს, რომ პატარა ბავშვისთვის საბანკო ანგარიშზე წვდომა პრაქტიკული ან გონივრულია. ასეთი შეფასება აპლიკაციის შინაარსის ასაკობრივ შესაბამისობას აღწერს და არა იმას, რომ ბავშვს ფინანსური მოქმედებების შესრულება უნდა მიენდოს. ჩემი აზრით, საბანკო აპის გამოყენება უნდა უკავშირდებოდეს ანგარიშის მფლობელსა და მის პასუხისმგებლობას, ასაკობრივი ნიშანი კი ამ საკითხს ვერ ცვლის.
მოზარდის დახმარებისას მე მკაფიოდ გავყოფდი სწავლებას და რეალურ წვდომას. შეიძლება აუხსნათ, როგორ გამოიყურება ბალანსი, რატომ მოწმდება მიმღები და რატომ არ უნდა იჩქაროთ დადასტურება, მაგრამ ეს არ ნიშნავს, რომ მას სხვისი საბანკო შესვლის მონაცემები უნდა გადასცეთ. ფინანსური განათლებისთვის უკეთესია მოქმედების ახსნა კონტროლირებად გარემოში, ვიდრე ანგარიშის მუდმივად გაზიარება.
ხანდაზმული მომხმარებლებისთვის MyCredo შეიძლება მოსახერხებელი იყოს, თუ მათ ურჩევნიათ ბანკში ვიზიტის შემცირება და ტელეფონიდან ძირითადი საკითხების მოგვარება. ამასთან, დიდი მნიშვნელობა აქვს ეკრანის წაკითხვადობას, ღილაკების გაგებასა და მოქმედების წინ მშვიდად გადამოწმებას. ოჯახის წევრის დახმარება აქ სასარგებლოა, მაგრამ ნდობა არ უნდა ნიშნავდეს ყველა ნაბიჯის სხვისთვის გადაბარებას.
ჩემი პრაქტიკული წესია, რომ სხვა ადამიანს არასდროს ვთხოვო მხოლოდ „დააჭირე აქ“ პრინციპით მოქმედება. ჯერ უნდა იყოს გასაგები, რა ოპერაცია სრულდება, რა თანხაა მითითებული და ვისთან არის დაკავშირებული მოქმედება. თუ რომელიმე ეტაპი გაუგებარია, ჯობს პროცესი შეჩერდეს და თავიდან გადაიხედოს. ფინანსურ აპში სიჩქარე ყოველთვის უპირატესობა არ არის.
რას ვაფასებ ყოველდღიურ გამოყენებაში
MyCredo-ს მთავარი ძალა ჩემთვის არის ხელმისაწვდომობა. ის არ ცდილობს, მომხმარებელი რთულ ფინანსურ ტერმინებში ჩაძიროს; მისი დანიშნულება უფრო პირდაპირია — ბანკთან ურთიერთობა ტელეფონიდან. როცა უბრალოდ მინდა გავიგო, რა მდგომარეობაშია ანგარიში ან მოვაგვარო ყოველდღიური საბანკო საქმე, ასეთი ფორმატი ბევრად მოსახერხებელია, ვიდრე ფილიალში მისვლა ან ვებგვერდის ძებნა კომპიუტერიდან.
აპლიკაცია ასევე გამოდგება მათთვის, ვინც დღის განმავლობაში ხშირად გადაადგილდება. სტუდენტს, დასაქმებულ ადამიანს ან მცირე საოჯახო საქმეების მომგვარებელს შეიძლება არ ჰქონდეს დრო ბანკში ვიზიტისთვის. ასეთ მომხმარებელს მობილური წვდომა აძლევს საშუალებას, საბანკო საკითხი იმ მომენტში მოაგვაროს, როცა რეალურად სჭირდება, და არა მაშინ, როცა ფილიალის სამუშაო საათებში თავისუფალი დრო გამოუჩნდება.
მეორე ძლიერი მხარეა დამოუკიდებლობა. ოჯახის წევრისგან დახმარების თხოვნა ყოველთვის აუცილებელი არ არის, რადგან ანგარიშთან დაკავშირებული ძირითადი მოქმედებები პირად მოწყობილობაზეა ხელმისაწვდომი. ეს განსაკუთრებით სასარგებლოა იმ ადამიანისთვის, ვისაც არ სურს ყოველდღიური ფინანსური საკითხების სხვაზე დამოკიდებულება.
ამავე დროს, მე MyCredo-ს არ აღვიქვამ სრულფასოვან ფინანსურ დამგეგმავად. თუ თქვენი მთავარი მიზანია ხარჯების კატეგორიებად დაყოფა, გრძელვადიანი დანაზოგის დაგეგმვა ან რამდენიმე ბანკის ანგარიშის ერთ სივრცეში გაერთიანება, ცალკე ფინანსური აპი ან ცხრილი შეიძლება უფრო შესაფერისი იყოს. MyCredo-ს არჩევის მიზეზი უნდა იყოს Credo Bank-თან მობილური ურთიერთობის სიმარტივე და არა ყველა ფინანსური ამოცანის ერთ პროგრამაში მოქცევის მოლოდინი.
სად ჩნდება ხახუნი და როდის ჯობს სხვა გზა
მობილური ბანკის გამოყენებას თავისი შეზღუდვები აქვს. ტელეფონის დაკარგვის, დაზიანების ან დაცლილი ელემენტის შემთხვევაში წვდომა შეიძლება იმ წამსვე აღარ იყოს მოსახერხებელი. ამიტომ მე არ დავეყრდნობოდი აპს როგორც ერთადერთ გზას ფინანსური ინფორმაციის მოსაგვარებლად. მნიშვნელოვანი საბანკო საკითხებისთვის სასარგებლოა წინასწარ იცოდეთ, რა ალტერნატიული საკონტაქტო გზა გაქვთ ბანკთან.
საერთო მოწყობილობა კიდევ ერთი სუსტი წერტილია. თუ ოჯახის წევრები ხშირად ცვლიან ერთ ტელეფონს, აპის მოხერხებულობა შეიძლება პირიქით, დაბნეულობის წყაროდ იქცეს. ასეთ გარემოში ინდივიდუალური მოწყობილობა უფრო უსაფრთხო და გასაგებია. MyCredo უკეთესად მუშაობს მაშინ, როცა თითოეულ მომხმარებელს საკუთარი წვდომის გარემო აქვს და ანგარიშის გამოყენების პასუხისმგებლობა არ ირევა.
ვებბანკთან შედარებით მობილური აპი უფრო სწრაფად ხელმისაწვდომია, მაგრამ ტელეფონის პატარა ეკრანმა შეიძლება დეტალების გადამოწმება გაართულოს. თუ გჭირდებათ დიდი მოცულობის ფინანსური ინფორმაციის მშვიდად დათვალიერება, კომპიუტერი უფრო კომფორტული შეიძლება იყოს. ფილიალთან შედარებით აპი აშკარად მოქნილია, თუმცა რთული ან უჩვეულო საკითხის დროს პირადი კონსულტაცია ზოგიერთ მომხმარებელს უფრო მეტად დაამშვიდებს.
ასევე, აპლიკაცია არ არის საუკეთესო არჩევანი იმ ადამიანისთვის, ვისაც არ მოსწონს ციფრული საბანკო მომსახურება ან ხშირად ეშლება მობილურ მოწყობილობაზე მოქმედებები. ასეთ შემთხვევაში მხოლოდ იმიტომ დაყენება, რომ სხვები იყენებენ, კარგი მიზეზი არ არის. ფინანსურ აპს მაშინ აქვს აზრი, როცა მისი გამოყენება რეალურად ამარტივებს თქვენს ცხოვრებას და არა მაშინ, როცა დამატებით შფოთვას ქმნის.
ჩემი დასკვნა ოჯახის საჭიროებებისთვის
MyCredo - Mobile Banking-ს ვურჩევდი Credo Bank-ის იმ ინდივიდუალურ მომხმარებელს, რომელსაც სურს ბანკთან ყოველდღიური ურთიერთობის ტელეფონში გადატანა. ის უფასოა, Android-ის შედარებით ძველ ვერსიაზეც მუშაობს და მისი გამოყენება განსაკუთრებით პრაქტიკულია ბალანსის, გადახდებისა და სხვა ჩვეულებრივი საბანკო საქმეების სწრაფად მოსაგვარებლად. აპლიკაცია გამოვიდა 2020 წლის 14 ოქტომბერს და მიმდინარე ვერსია 2.10.0 არის, რაც აჩვენებს, რომ ის ერთჯერად ექსპერიმენტად არ უნდა აღვიქვათ.
ოჯახურ გარემოში ჩემი შეფასება უფრო ფრთხილია. აპი კარგია კოორდინაციისთვის, როცა თითოეულ ადამიანს თავისი ანგარიში და პასუხისმგებლობა აქვს, ხოლო ოჯახის წევრები ერთმანეთს მხოლოდ საჭიროებისამებრ ეხმარებიან. ის ნაკლებად შესაფერისია საერთო ანგარიშის ქაოსური გამოყენებისთვის, მუდმივი პაროლის გაზიარებისთვის ან ბავშვისთვის დამოუკიდებელი საბანკო მოქმედებების მინდობისთვის.
საბოლოოდ, MyCredo-ს ღირებულება მის ყოველდღიურ სიმარტივეშია და არა იმაში, რომ ყველა ფინანსურ პრობლემას აგვარებს. თუ გინდათ Credo Bank-ის მომსახურებებთან უფრო სწრაფი, პირადი და მობილური წვდომა, ჩემი აზრით, ღირს მისი გამოცდა. უბრალოდ თავიდანვე დააწესეთ მკაფიო საზღვრები: ვინ იყენებს ანგარიშს, ვინ ეხმარება, რას ამოწმებთ და რას ადასტურებთ. ამ წესებით აპი შეიძლება გახდეს ოჯახის ფინანსური რუტინის მშვიდი დამხმარე, ხოლო მათი უგულებელყოფის შემთხვევაში ყველაზე მოსახერხებელი მობილური ბანკიც კი ზედმეტ რისკს შექმნის.
პლუსები
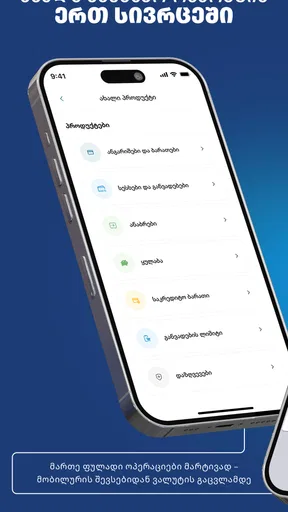
- ანგარიშებისა და ბარათების მართვა ერთ აპშია შესაძლებელი.
- გადარიცხვების შესრულება სწრაფად და ფილიალში მისვლის გარეშე შეგიძლიათ.
- გადახდების ისტორია ხარჯების კონტროლს ამარტივებს.
- ბიომეტრიული შესვლა ანგარიშზე წვდომას უფრო კომფორტულს ხდის.
- აპლიკაცია ქართულ ენაზეა ხელმისაწვდომი.
მინუსები
- ზოგი ოპერაცია შესაძლოა დამატებით საკომისიოს მოიცავდეს.
- სრული ფუნქციონირებისთვის სტაბილური ინტერნეტკავშირია საჭირო.
- ძველი მოწყობილობების მუშაობა შესაძლოა ნაკლებად გამართული იყოს.
- დაგეგმილი ტექნიკური სამუშაოებისას გარკვეული სერვისები მიუწვდომელია.
- ახალი მომხმარებლისთვის ყველა ფინანსური ფუნქციის პოვნა თავიდან რთულია.
ხშირად დასმული კითხვები — MyCredo - Mobile Banking
რა არის MyCredo - Mobile Banking და რა ფუნქციებს გთავაზობთ?
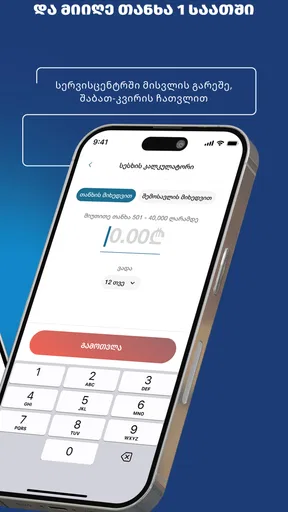
MyCredo - Mobile Banking არის კრედო ბანკის მობილური აპლიკაცია, რომელიც მომხმარებლებს საბანკო ოპერაციების დისტანციურად შესრულებაში ეხმარება. აპლიკაციიდან შეგიძლიათ შეამოწმოთ ანგარიშებისა და ბარათების ნაშთები, ნახოთ ტრანზაქციების ისტორია, განახორციელოთ გადარიცხვები, გადაიხადოთ კომუნალური გადასახადები და მართოთ საბანკო პროდუქტები. ხელმისაწვდომი ფუნქციები შესაძლოა განსხვავდებოდეს მომხმარებლის ანგარიშის ტიპისა და აპლიკაციის განახლებული ვერსიის მიხედვით.
უსაფრთხოა თუ არა MyCredo - Mobile Banking-ის გამოყენება?
აპლიკაცია შექმნილია საბანკო მონაცემებისა და ოპერაციების დასაცავად და, როგორც წესი, იყენებს ავტორიზაციას, ერთჯერად კოდებსა და სხვა უსაფრთხოების მექანიზმებს. მიუხედავად ამისა, საბოლოო უსაფრთხოება მომხმარებლის ქცევაზეც არის დამოკიდებული. არ გაუზიაროთ სხვებს პაროლი, SMS-კოდი ან ავტორიზაციის მონაცემები, არ დააყენოთ აპი საეჭვო წყაროდან და დაკარგვის შემთხვევაში დაუყოვნებლივ დაბლოკეთ მოწყობილობა ან დაუკავშირდით ბანკის მხარდაჭერას.
როგორ ხდება MyCredo - Mobile Banking-ში რეგისტრაცია და შესვლა?
რეგისტრაციისა და შესვლის პროცესი, ჩვეულებრივ, დაკავშირებულია კრედო ბანკის მომხმარებლის მონაცემების დადასტურებასთან და მობილურ ნომერზე მიღებულ კოდთან. პირველად გამოყენებისას შეიძლება დაგჭირდეთ პირადობის ან ანგარიშის დამატებითი ვერიფიკაცია. წარმატებული ავტორიზაციის შემდეგ შესაძლებელია PIN-კოდის ან ბიომეტრიული შესვლის გააქტიურება, თუ ეს ფუნქცია თქვენს მოწყობილობასა და აპლიკაციის ვერსიაში არის მხარდაჭერილი.
რა გადასახადები ან საკომისიოები შეიძლება ჰქონდეს აპლიკაციით შესრულებულ ოპერაციებს?
MyCredo - Mobile Banking-ის ჩამოტვირთვა და გამოყენება შეიძლება უფასო იყოს, თუმცა კონკრეტულ საბანკო ოპერაციებზე შესაძლოა მოქმედებდეს საკომისიო. თანხა დამოკიდებულია გადარიცხვის მიმართულებაზე, მიმღებ ბანკზე, ვალუტაზე, ბარათის ან ანგარიშის ტიპზე და მოქმედ სატარიფო გეგმაზე. ოპერაციის დადასტურებამდე ყურადღებით შეამოწმეთ ნაჩვენები საკომისიო და საჭიროების შემთხვევაში გადაამოწმეთ პირობები ბანკის ოფიციალურ არხებში.
რა გავაკეთო, თუ MyCredo - Mobile Banking არ მუშაობს ან ტრანზაქცია ვერ სრულდება?
თუ აპლიკაცია არ იხსნება, იყინება ან ოპერაცია ვერ სრულდება, პირველ რიგში შეამოწმეთ ინტერნეტკავშირი და განაახლეთ აპლიკაცია ოფიციალური App Store-დან ან Google Play-დან. ასევე შეგიძლიათ დახუროთ და ხელახლა გახსნათ პროგრამა ან გადატვირთოთ მოწყობილობა. თუ პრობლემა გაგრძელდა, არ გაიმეოროთ საეჭვო ტრანზაქცია რამდენჯერმე; გადაამოწმეთ ოპერაციის სტატუსი და დაუკავშირდით კრედო ბანკის მხარდაჭერას.


